民营医院会计实务与税务申报指南——兼论上海旅游业务的财税处理
随着医疗行业市场化程度的提高,民营医院的数量持续增长,民营医院会计岗位的专业性要求也日益凸显。与此上海作为国际化大都市,旅游业务与医疗健康产业的融合日渐紧密。本文围绕民营医院会计做账、会计培训学校选择以及医院是否需要报税三个核心问题展开分析,并结合上海旅游业务的财税处理提供实务参考。
一、民营医院会计做账的基本要点
民营医院在会计核算上兼具企业与医疗机构的双重属性。做账时需重点关注以下几个方面:一是科目设置应根据《企业会计准则》或《民间非营利组织会计制度》选择适用体系,明确医疗收入、药品收入、财政补助收入等明细科目;二是成本核算要体现医疗服务的特殊性,将人员经费、卫生材料费、药品费、固定资产折旧等按科室或项目归集,便于成本控制和绩效评价;三是医保结算款的处理,需根据医保协议和结算周期确认应收医疗款,并对拒付、扣款情形及时计提坏账;四是固定资产与无形资产的管理,医疗设备价值高、更新快,折旧年限和方法应合理确定并保持一致性;五是内部控制方面,药械采购、库存管理、收费退费流程都需建立规范的票据与审批制度,防范财务风险。
二、民营医院会计培训学校的选择
医疗会计与一般商业会计差异较大,普通会计培训课程往往难以覆盖医院特有的核算场景。在选择培训学校时,建议关注以下标准:其一,课程体系是否包含医院会计专题,如医疗收入确认、成本核算、医保结算、财政补助处理等;其二,讲师是否具备医院财务实务经验,而非仅通晓通用会计理论;其三,是否有配套的实操演练,包括医院财务软件(如HIS系统与财务模块的对接)、凭证填制、报表编制等;其四,是否关注 recent 政策变化,例如医疗服务价格改革、医保支付方式改革(DRG/DIP付费)对会计核算的影响。实务中,部分培训学校还会结合案例教学,模拟民营医院完整账务周期,帮助学员快速适应岗位要求。
三、民营医院需要报税吗决定——肯定回答
民营医院无论是否营利性,均需依法办理税务登记并履行申报义务。营利性民营医院需缴纳企业所得税、增值税(医疗服务符合条件可享受免征增值税优惠,但非医疗服务收入如药品销售、场地租赁等一般需计税)、城市维护建设税及附加、印花税、房产税等。非营利性民营医院虽可享受相应税收优惠,但仍需进行纳税申报,尤其是符合条件的非营利组织免税资格认定后,应按规定报送相关资料。需要强调的是,免税不等于免申报,未按期申报可能产生滞纳金或行政处罚。因此,医院财务人员应熟悉税收优惠政策适用条件,厘清应税收入与免税收入的界限,合规完成申报。
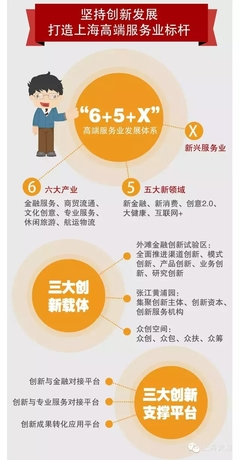
四、上海旅游业务的财税处理策略
上海旅游资源丰富,旅行社、在线旅游平台、景区运营等业务形态多样,其财税处理具有地域特点和行业特殊性。增值税方面,旅行社提供旅游服务可选择以取得的全部价款和价外费用扣除代付的住宿、餐饮、交通、门票等费用后的余额为销售额,按6%税率计算缴纳,但需注意扣除凭证的合规性;差额征税的运用应保存完整台账。企业所得税方面,旅游企业应准确区分主营业务成本与期间费用,对于跨期团队业务按完工进度或实际发生确认收入成本。上海作为自贸区和国际消费中心城市,部分旅游企业可能涉及跨境服务免税、离境退税等政策,财务人员需及时跟进税务机关的最新指引。在票据管理上,电子发票普及率较高,应建立发票全流程管理制度,防范虚开风险。
五、
民营医院会计工作专业性强,做账需紧扣医疗行业特点,培训应注重实务导向,税务申报则须严守合规底线。上海旅游业务的财税处理同样需要在行业规律与税收政策之间找到平衡。无论是医疗机构还是旅游企业,健全的财务制度和持续的专业学习都是稳健经营的基础。建议相关从业人员结合自身业务类型,定期参加针对性培训,并保持与主管税务机关的沟通,确保核算与申报的准确性。
如若转载,请注明出处:http://www.ainishanglvtong.com/product/64.html
更新时间:2026-11-21 04:54:13